


Daily Loan - Money Tracker
4,25.00 Rezensionen
App-Details
- Version
- 1.0.6
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- SUMMIT CITY PROSTHETICS & ORTHOTICS, INC.
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
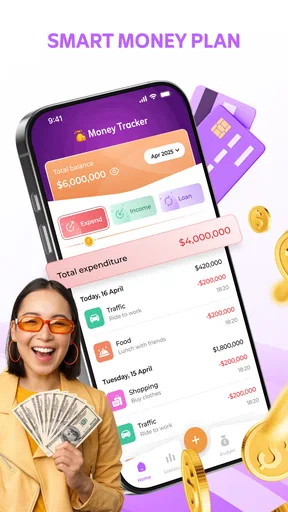
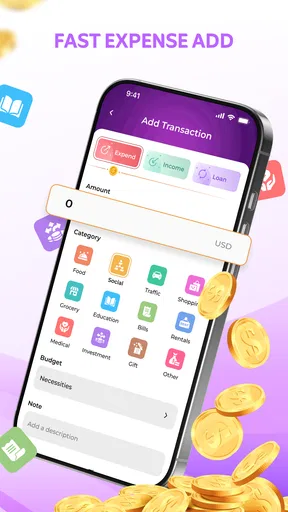
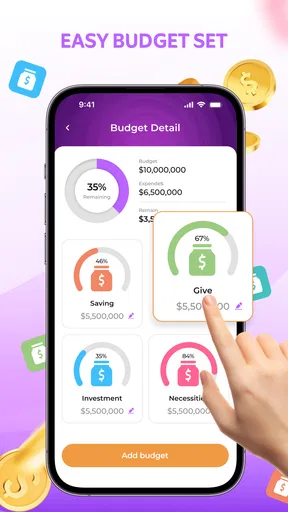
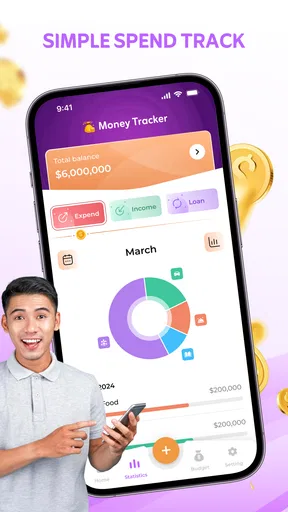
Wer seine Finanzen lieber täglich als einmal im Monat sortiert, findet in Daily Loan - Money Tracker einen einfachen Ansatz: Ausgaben eintragen, Budgets im Blick behalten und sich regelmäßig fragen, wohin das Geld eigentlich verschwindet. Ich habe die App mit genau diesem Blick bewertet. Sie will kein vollständiges Bankprogramm sein, sondern ein handlicher Begleiter für den Alltag.
Das ist zugleich ihre Stärke und ihre wichtigste Grenze. Der Store fasst den Zweck als Ausgaben-Tracker mit Budgetplaner zusammen, während die kurze Bezeichnung „Daily Loan“ zunächst eher nach Kreditverwaltung klingt. Wer eine übersichtliche Hilfe für laufende Ausgaben sucht, sollte deshalb nicht nur auf den Namen schauen, sondern auf den tatsächlichen Arbeitsablauf. In meiner Einschätzung eignet sich die App vor allem für Menschen, die selbst eintragen und kontrollieren möchten, statt ihre Konten automatisch zusammenzuführen.
Wo der Einstieg leicht ins Stocken gerät
Die erste Hürde ist nicht unbedingt die Bedienung, sondern die Erwartungshaltung. Eine Finanz-App wird oft installiert, weil man sofort eine fertige Übersicht über Girokonto, Kreditkarte und Bargeld erwartet. Daily Loan - Money Tracker verfolgt dagegen den deutlich nüchterneren Gedanken: Der Nutzer muss seine Ausgaben bewusst erfassen und daraus ein persönliches Budgetbild entwickeln. Wer diesen Unterschied übersieht, hält den ersten Start schnell für unvollständig.
Ich würde deshalb vor der Nutzung festlegen, was die App für mich leisten soll. Möchte ich nur tägliche Ausgaben notieren? Will ich ein Monatslimit für Lebensmittel, Mobilität oder Freizeit beobachten? Oder suche ich eine Kreditübersicht mit Zahlungsplan? Für den ersten und zweiten Zweck wirkt der Ansatz passend. Für den dritten sollte man vorsichtig sein und die Anwendung nicht automatisch mit einer spezialisierten Kredit- oder Banking-App gleichsetzen.
Gerade bei manueller Erfassung entsteht ein typischer Reibungspunkt: Die App kann nur so aktuell sein wie die Einträge. Ein vergessener Einkauf, eine Barzahlung oder eine spätere Korrektur verändert die Aussage des Budgets. Das ist kein Fehler des Programms, sondern die direkte Folge der gewählten Arbeitsweise. Wer nur gelegentlich etwas einträgt, bekommt eine lückenhafte Momentaufnahme und keine verlässliche Haushaltsrechnung.
Mein praktischer Rat ist, nicht mit einem komplizierten Finanzplan zu beginnen. Für die ersten Tage reicht eine kleine Auswahl an Bereichen, die im eigenen Alltag wirklich vorkommen. Zu viele Unterteilungen machen das Eintragen langsamer und führen eher dazu, dass man die App nicht mehr öffnet. Ein grobes, konsequent gepflegtes Budget ist hilfreicher als eine perfekte Struktur, die nach kurzer Zeit veraltet.
Auch die Bezeichnung kann zu Missverständnissen führen. „Daily Loan“ klingt nach einem Angebot rund um Darlehen, doch die beschriebene Nutzung dreht sich um Ausgaben und Budgets. Wer eine App für tägliche Finanzkontrolle installiert, sollte daher zuerst prüfen, ob die eigenen Erwartungen zu diesem Schwerpunkt passen. Für reine Kreditberechnungen, Vertragsverwaltung oder eine direkte Kommunikation mit einem Kreditgeber würde ich eine dafür bestimmte Lösung vorziehen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor dem ersten Eintrag klären würde
Vor dem Start lohnt sich eine kleine Bestandsaufnahme auf Papier oder im Kopf. Welche Einnahmen stehen regelmäßig zur Verfügung? Welche Ausgaben wiederholen sich? Welche Zahlungen fallen nur gelegentlich an? Diese Vorbereitung verhindert, dass das Budget nur aus spontanen Einzelbeträgen besteht. Besonders nützlich ist es, feste Kosten von frei beeinflussbaren Ausgaben zu trennen, selbst wenn die App diese Unterscheidung nicht automatisch für mich vornimmt.
Ein realistisches Beispiel: Ich kaufe morgens unterwegs etwas zu essen, bezahle mittags eine kleine Fahrt und erledige abends noch einen Einkauf. Jeder Betrag wirkt für sich genommen unproblematisch. Erst wenn ich sie konsequent unter passenden Bereichen sammle, erkenne ich, dass mehrere kleine Zahlungen mein Wochenbudget stärker belasten als ein einzelner größerer Einkauf. Genau für diese Erkenntnis ist ein manueller Tracker sinnvoll.
Wer die Anwendung gemeinsam mit einer anderen Person nutzen möchte, sollte vorher eine gemeinsame Regel vereinbaren. Trägt nur eine Person Ausgaben ein, fehlen schnell Zahlungen des anderen Haushaltsmitglieds. Ohne abgestimmte Routine wird das Budget nicht zuverlässiger, sondern lediglich scheinbar genauer. Für einen Einzelhaushalt ist die Methode einfacher; bei gemeinsamen Finanzen braucht sie Disziplin und klare Zuständigkeiten.
Einrichtung: kleine Prüfungen sparen später Zeit
Die App ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren eingestuft. Sie läuft auf Geräten ab Android 7.0. Das macht sie grundsätzlich auch für ältere Android-Smartphones interessant, wobei die praktische Geschwindigkeit natürlich vom jeweiligen Gerät abhängt. Bei der Installation würde ich zuerst kontrollieren, ob genügend Speicher und eine stabile Verbindung vorhanden sind, statt einen abgebrochenen Start sofort der App zuzuschreiben.
Die aktuelle Fassung ist Version 1.0.6. Nach der Installation sollte ich prüfen, ob tatsächlich die neueste verfügbare Fassung verwendet wird. Gerade bei einer Finanz-App ist eine saubere Aktualisierung sinnvoll, weil Fehler beim Start, bei der Anzeige oder beim Speichern manchmal durch eine veraltete Installation entstehen. Ich würde außerdem die App nach einem Update einmal vollständig schließen und erneut öffnen, bevor ich wichtige Budgetwerte eingebe.
Ein weiterer sinnvoller Check betrifft die Eingabemethode. Bei Geldbeträgen können je nach Tastatur Dezimaltrennzeichen unterschiedlich erscheinen. Wenn ein Betrag nicht angenommen wird oder unerwartet verändert wirkt, sollte ich zunächst die Schreibweise prüfen und den Wert erneut eingeben. Ein kurzer Test mit einem kleinen, leicht nachvollziehbaren Betrag hilft, bevor ich viele Einträge hintereinander anlege.
Ich empfehle, am Anfang nur eine überschaubare Ausgangslage einzurichten. Wer sofort sämtliche vergangenen Monate nachtragen will, macht die Einrichtung unnötig mühsam. Besser ist es, mit dem aktuellen Zeitraum zu beginnen, die tägliche Routine aufzubauen und ältere Werte später nur dann zu ergänzen, wenn sie für das persönliche Ziel wirklich gebraucht werden. So lässt sich leichter beurteilen, ob die App im eigenen Alltag funktioniert.
Beim Budget sollte ich nicht einfach eine runde Wunschzahl einsetzen. Ein zu knappes Limit erzeugt ständig Warngefühl, obwohl die Ausgaben vielleicht normal sind. Ein zu großzügiges Limit vermittelt dagegen eine falsche Sicherheit. Ich würde zunächst einen Betrag wählen, der auf meinen tatsächlichen Gewohnheiten basiert, und ihn erst nach einigen Tagen oder Wochen anpassen. Das macht die Budgetfunktion zu einem Lernwerkzeug statt zu einer bloßen Zahl auf dem Bildschirm.
Die sinnvollste tägliche Routine
Der wichtigste Einrichtungsschritt ist für mich nicht technisch, sondern organisatorisch: Ich brauche einen festen Zeitpunkt für die Erfassung. Nach dem Einkauf, am Abend oder direkt nach einer Fahrt funktioniert besser als „irgendwann später“. Je länger ich warte, desto eher verwechsle ich Beträge oder vergesse Barzahlungen. Ein kurzer täglicher Durchgang ist normalerweise weniger anstrengend als eine große Korrektursitzung am Wochenende.
Praktisch ist auch eine kleine Notiz außerhalb der App, wenn ich gerade keine Zeit zum Eintragen habe. Ich notiere Betrag und Zweck sofort und übertrage beides später. Dabei sollte ich nicht nur den Betrag, sondern auch den Zusammenhang festhalten: etwa „Supermarkt für Abendessen“ statt lediglich „Einkauf“. Das erleichtert spätere Korrekturen und verhindert, dass ähnliche Zahlungen im Nachhinein falsch zugeordnet werden.
Für unregelmäßige Ausgaben würde ich einen eigenen Blick einplanen. Eine Jahresgebühr, ein Geschenk oder eine Reparatur kann ein Tages- oder Monatsbudget plötzlich verzerren. Das bedeutet nicht automatisch, dass die App falsch rechnet. Es zeigt vielmehr, dass ein Budget zwischen normalen laufenden Kosten und seltenen Sonderfällen unterscheiden muss. Ich würde solche Ausgaben bewusst markieren oder in der eigenen Planung separat berücksichtigen.
Wenn ein Eintrag fehlt oder die Übersicht nicht stimmt
Die häufigste Wiederherstellung im Alltag ist keine komplizierte Reparatur, sondern ein methodischer Abgleich. Wenn die angezeigte Summe nicht zu meinem Kontostand passt, gehe ich die letzten Tage in umgekehrter Reihenfolge durch. Zuerst prüfe ich die jüngsten Einkäufe, danach Barzahlungen und schließlich wiederkehrende Kosten. Diese Reihenfolge findet die typischen Lücken schneller als ein vollständiger Neustart der gesamten Planung.
Ich würde einen Eintrag nicht sofort doppelt anlegen, nur weil die Übersicht zunächst unverändert aussieht. Zuerst sollte ich die Eingabe verlassen, die Ansicht neu öffnen und kontrollieren, ob der Betrag wirklich gespeichert wurde. Falls eine Summe weiterhin nicht passt, ist es besser, den fraglichen Eintrag gezielt zu korrigieren, statt viele neue Werte hinzuzufügen. Doppelte Buchungen sind bei manuellen Trackern besonders ärgerlich, weil sie das Budget stärker verfälschen als ein einzelner vergessener Betrag.
Wenn die App nach einer Eingabe unerwartet reagiert, würde ich in dieser Reihenfolge vorgehen: Anwendung schließen, erneut starten, die Eingabe mit einem kleinen Testwert wiederholen und erst danach die eigentliche Buchung eintragen. Bei anhaltenden Problemen hilft es, das Gerät neu zu starten und die Systemversion sowie den verfügbaren Speicher zu prüfen. Diese Schritte sind unspektakulär, vermeiden aber, dass man vorschnell alle Finanzdaten löscht.
Beim Zurücksetzen wäre ich besonders vorsichtig. Eine Neuinstallation kann zwar einen fehlerhaften Zustand beseitigen, sie kann aber auch lokal gespeicherte Eingaben gefährden. Deshalb würde ich diesen Schritt nur wählen, wenn die Daten anderweitig gesichert oder entbehrlich sind. Für eine Finanz-App gilt: Ein scheinbar schneller technischer Fix darf nicht dazu führen, dass die mühsam aufgebaute Ausgabenhistorie verloren geht.
Eine hilfreiche Gewohnheit ist ein regelmäßiger Kontrollpunkt. Ich vergleiche die Summe der App mit meinen tatsächlichen Zahlungen und suche nicht nur nach einzelnen falschen Beträgen, sondern auch nach fehlenden Kategorien. Wenn beispielsweise viele kleine Barzahlungen fehlen, liegt das Problem wahrscheinlich nicht in der Berechnung, sondern in der Erfassungsroutine. Diese Unterscheidung spart Zeit und zeigt, an welcher Stelle ich meinen Ablauf ändern muss.
Wann die App nicht die Ursache ist
Finanzübersichten wirken schnell „falsch“, wenn Einnahmen, Umbuchungen und Ausgaben vermischt werden. Eine Überweisung zwischen eigenen Konten ist keine neue Ausgabe, auch wenn sie auf einem Konto als Bewegung erscheint. Ebenso ist eine Rückerstattung keine gewöhnliche Einnahme im selben Sinn wie Gehalt. Wer solche Vorgänge ohne klare persönliche Regel einträgt, erhält zwangsläufig ein verwirrendes Bild.
Auch zeitversetzte Abbuchungen können die Kontrolle erschweren. Ein Kauf wird heute getätigt, aber später vom Konto abgebucht. Wenn ich nur den Kontostand betrachte, scheint die App zunächst nicht mit der Bank übereinzustimmen. Das ist ein Unterschied zwischen Ausgabedatum und Abbuchungsdatum. Für die Budgetplanung würde ich eine einheitliche Regel verwenden und sie konsequent beibehalten, anstatt bei jeder Abweichung die App zu wechseln.
Bei Kreditkarten ist zusätzlich wichtig, ob ich den einzelnen Einkauf oder die spätere Sammelzahlung als Ausgabe betrachte. Beides gleichzeitig einzutragen würde denselben Geldfluss doppelt zählen. Daily Loan - Money Tracker kann mir diese persönliche Entscheidung nicht abnehmen. Genau hier zeigt sich der Unterschied zu einer automatisch mit Konten verbundenen Finanzlösung, die Buchungen technisch zusammenführt, aber ebenfalls nicht jede persönliche Bewertungsfrage löst.
Wer bei der Eingabe stark auf automatische Kategorisierung, Kontoabgleich oder gemeinsame Synchronisierung angewiesen ist, könnte mit einer umfassenderen Banking-App besser zurechtkommen. Der Vorteil einer solchen Alternative liegt in weniger manueller Arbeit; der Nachteil kann eine höhere Komplexität sein. Daily Loan ist interessanter, wenn ich bewusst selbst entscheiden möchte, welche Ausgabe in welche Planung gehört.
Auch bei einem technischen Problem sollte ich zuerst zwischen App und Gerät unterscheiden. Wenn andere Anwendungen ebenfalls langsam reagieren, Eingaben verzögert annehmen oder unerwartet geschlossen werden, liegt die Ursache wahrscheinlich nicht ausschließlich beim Finanz-Tracker. Ein Neustart, freie Speicherkapazität und ein aktuelles System sind allgemeine, sichere Prüfungen. Erst wenn nur diese Anwendung betroffen ist, lohnt sich eine gezieltere Fehlersuche innerhalb ihres eigenen Ablaufs.
Für wen der Ansatz im Alltag funktioniert
Ich sehe den größten Nutzen bei Menschen, die ihre Ausgaben bewusster wahrnehmen möchten, ohne sich in einer umfangreichen Finanzsoftware zu verlieren. Studierende, Berufseinsteiger oder Einzelpersonen mit überschaubaren Zahlungswegen können von der täglichen Kontrolle profitieren. Auch wer gerade herausfinden möchte, wie viel Geld regelmäßig für Essen, Wege oder spontane Käufe verschwindet, bekommt durch konsequente Eingaben eine brauchbare Grundlage für Entscheidungen.
Ein realistischer Ablauf könnte so aussehen: Nach dem Einkauf trage ich den Betrag noch am selben Tag ein. Am Ende der Woche sehe ich nicht nur die Gesamtsumme, sondern frage mich, welche Ausgaben planbar waren und welche aus Gewohnheit entstanden. Danach passe ich mein Budget nicht blind an, sondern ändere eine konkrete Handlung, etwa häufiger selbst Essen mitzunehmen oder spontane Fahrten zusammenzufassen. Der Wert der App entsteht dann durch die Verbindung aus Eintrag und Entscheidung.
Für Familien mit mehreren Konten oder für Selbstständige mit geschäftlichen und privaten Zahlungen wird die manuelle Methode anspruchsvoller. Sie kann weiterhin funktionieren, verlangt aber klare Kategorien und regelmäßige Abstimmung. Wer Steuerunterlagen, Rechnungen, Belege und Konten in einem System verwalten muss, sollte eher zu einer spezialisierten Lösung greifen. Der schlichte Budgetgedanke dieser App ersetzt keine professionelle Buchhaltung.
Auch Nutzer, die keinerlei manuelle Eingaben wünschen, sind wahrscheinlich nicht die ideale Zielgruppe. Der Tracker hilft mir nur, wenn ich bereit bin, mich kurz mit jeder Ausgabe zu beschäftigen. Das mag zunächst langsamer wirken als eine automatische Synchronisierung. Dafür entscheide ich selbst, welche Bedeutung ein Betrag in meinem persönlichen Budget hat. Diese Kontrolle ist ein echter Vorteil, aber eben nur für Menschen, die sie auch ausüben möchten.
Wie sich die App gegen übliche Alternativen schlägt
Im Vergleich zu einer Tabellenkalkulation liegt der Vorteil vor allem in der Ausrichtung auf den täglichen Gebrauch. Eine Tabelle kann flexibler sein und komplexere Auswertungen erlauben, verlangt aber mehr eigene Pflege. Daily Loan - Money Tracker wirkt für mich geeigneter, wenn ich nicht jedes Layout und jede Formel selbst bauen möchte. Wer hingegen individuelle Jahresmodelle, mehrere Szenarien oder detaillierte Auswertungen braucht, wird die zusätzliche Freiheit einer Tabelle vermissen.
Gegenüber einer Banking-App ist der entscheidende Unterschied die Art der Kontrolle. Eine Bankanwendung zeigt mir Kontobewegungen aus einem Finanzkonto; ein manueller Tracker zwingt mich, meine Ausgaben aktiv zu betrachten. Das kann mehr Arbeit bedeuten, macht aber auch sichtbar, warum ich Geld ausgebe. Für eine schnelle Kontostandsprüfung ist die Banking-App bequemer. Für ein bewusst gesetztes persönliches Budget kann die manuelle Perspektive hilfreicher sein.
Ein einfacher Notizzettel bleibt die schnellste Alternative für einzelne Beträge. Er bietet jedoch keine so klare Grundlage für eine fortlaufende Budgetbeobachtung. Daily Loan - Money Tracker lohnt sich daher nicht wegen eines einzelnen Eintrags, sondern wegen der wiederholten Nutzung. Wenn ich nur gelegentlich eine Ausgabe notieren möchte, reicht eine Notiz möglicherweise aus. Wenn ich Muster erkennen und mein Verhalten ändern will, ist eine strukturierte App sinnvoller.
Die öffentliche Resonanz ist ordentlich: Die Anwendung liegt bei einer durchschnittlichen Bewertung von 4,1 aus über sechstausend Bewertungen und kommt auf mehr als eine Million Installationen. Diese Reichweite spricht dafür, dass der grundlegende Ansatz viele Menschen erreicht. Sie ersetzt aber nicht die persönliche Prüfung, ob die manuelle Erfassung zu meinem Alltag passt. Eine hohe Verbreitung macht aus einer einfachen Lösung keine automatische Finanzzentrale.
Mein praktisches Urteil nach der Nutzung
Ich würde Daily Loan - Money Tracker Freunden empfehlen, die ihre Ausgaben täglich selbst erfassen und mit Budgets strukturieren möchten. Die kostenlose App konzentriert sich auf eine verständliche Aufgabe und kann besonders dann nützlich sein, wenn ich meine Gewohnheiten erst einmal sichtbar machen will. Ihr größter Wert liegt nicht in spektakulären Funktionen, sondern in der regelmäßigen kleinen Entscheidung, eine Zahlung bewusst einzuordnen.
Gleichzeitig sollte niemand die Anwendung als Ersatz für Online-Banking, Kreditverwaltung oder professionelle Finanzbuchhaltung installieren. Die manuelle Arbeitsweise verlangt Genauigkeit, und ein Budget ist nur so gut wie die Daten, die ich eintrage. Wer automatische Kontoimporte, gemeinsame Haushaltskonten oder umfangreiche Berichte erwartet, ist mit einer anderen Kategorie von Finanz-App wahrscheinlich besser bedient.
Der Entwickler ist SUMMIT CITY PROSTHETICS & ORTHOTICS, INC.; die ungewöhnliche Kombination aus Entwicklernamen und Finanz-App würde ich beim ersten Eindruck nicht überbewerten, aber sie macht eine realistische Erwartung umso wichtiger. Ich würde die App anhand ihres tatsächlichen Nutzens beurteilen: Hilft sie mir, regelmäßig Ausgaben zu erfassen und mein Budget zu verstehen? Wenn die Antwort nach einer kurzen Testphase ja lautet, erfüllt sie ihren Zweck.
Mein abschließender Tipp ist, die Anwendung nicht als einmalige Aufräumaktion zu verwenden. Ich würde mit wenigen Kategorien beginnen, jeden Tag einen festen Erfassungszeitpunkt wählen und wöchentlich nach vergessenen Barzahlungen, doppelten Einträgen und Sonderausgaben suchen. So wird aus einer einfachen Liste ein brauchbares persönliches Kontrollsystem. Die beste Entscheidung für diese App ist eine realistische Routine, nicht ein möglichst kompliziertes Budget.
Mit der Altersfreigabe USK ab null Jahren und der Unterstützung ab Android 7.0 ist der Zugang unkompliziert. Die aktuelle Version 1.0.6 zeigt außerdem, dass die App weiter als konkrete, nutzbare Anwendung angeboten wird. Ich sehe sie letztlich als Werkzeug für mehr finanzielle Aufmerksamkeit: passend für den bewussten täglichen Überblick, weniger passend für alle, die ihre Finanzen vollständig automatisch verwalten lassen möchten.
Vorteile
- Übersichtliche Darstellung von Einnahmen
- Ausgaben und Kreditraten
- Erinnerungen helfen dabei
- Zahlungstermine und Fälligkeiten nicht zu verpassen
- Kategorisierung erleichtert die Analyse des persönlichen Ausgabeverhaltens
- Schnelle Erfassung neuer Darlehen und Transaktionen im Alltag
- Nützlich für die Planung monatlicher Budgets und Rückzahlungen
Nachteile
- Funktionsumfang kann je nach Region oder App-Version variieren
- Für eine genaue Übersicht müssen alle Finanzdaten manuell gepflegt werden
- Keine Garantie
- dass Kreditangebote oder Zinssätze tatsächlich verfügbar sind
- Sensible Finanzinformationen erfordern besondere Aufmerksamkeit beim Datenschutz
- Bei mehreren Krediten kann die Übersicht schnell unübersichtlich werden
Häufig gestellte Fragen zu Daily Loan - Money Tracker
Was ist Daily Loan – Money Tracker und wofür kann ich die App verwenden?
Daily Loan – Money Tracker ist eine Finanz-App, mit der sich persönliche Darlehen, geliehene Beträge und Rückzahlungen übersichtlich dokumentieren lassen. Nach dem Testen wirkt sie vor allem für Nutzer hilfreich, die mehrere Kredite oder private Schulden im Blick behalten möchten. Je nach Version können Beträge, Fälligkeiten, Zinssätze und Zahlungsnotizen erfasst werden. Die App ersetzt jedoch keine professionelle Finanzberatung und vergibt nicht automatisch selbst einen Kredit.
Ist Daily Loan – Money Tracker eine echte Kredit-App oder nur ein Werkzeug zur Verwaltung von Darlehen?
Vor dem Download sollte man den Zweck der Anwendung genau verstehen: Daily Loan – Money Tracker dient in erster Linie der Organisation und Nachverfolgung finanzieller Verpflichtungen. Sie ist nicht zwangsläufig ein Kreditgeber und garantiert weder eine Kreditzusage noch eine Auszahlung. Nutzer sollten die Beschreibung im jeweiligen App Store, die Entwicklerangaben und die Datenschutzinformationen prüfen, bevor sie persönliche Finanzdaten eingeben oder Angebote von Drittanbietern nutzen.
Welche Daten muss ich in Daily Loan – Money Tracker eingeben?
Für die grundlegende Verwaltung werden normalerweise Angaben wie Darlehensbetrag, Rückzahlungsdatum, Raten, Zinssatz oder der Name einer betreffenden Person benötigt. Der genaue Umfang hängt von der installierten Version und den verfügbaren Funktionen ab. Bei sensiblen Finanzdaten ist besondere Vorsicht angebracht. Prüfen Sie deshalb vor der Nutzung, welche Berechtigungen verlangt werden, ob eine Anmeldung erforderlich ist und wie die gespeicherten Informationen geschützt werden.
Ist Daily Loan – Money Tracker kostenlos und gibt es Werbung oder In-App-Käufe?
Ob die App vollständig kostenlos ist, hängt von der jeweiligen Plattform, Region und Version ab. Bei Finanz-Apps können kostenlose Grundfunktionen mit Werbung, Premium-Optionen oder einmaligen beziehungsweise wiederkehrenden In-App-Käufen kombiniert werden. Vor der Installation sollten Nutzer die aktuelle Preisübersicht im Google Play Store oder Apple App Store lesen. Achten Sie außerdem darauf, ob ein Probezeitraum automatisch in ein kostenpflichtiges Abonnement übergeht.
Wie sicher sind meine Finanzdaten in Daily Loan – Money Tracker?
Die Sicherheit hängt von der technischen Umsetzung der App, den verwendeten Speicher- und Übertragungsmethoden sowie den Datenschutzrichtlinien des Anbieters ab. Daily Loan – Money Tracker sollte daher nicht blind als Ersatz für eine Banking-App betrachtet werden. Lesen Sie die Angaben zur Datenspeicherung, Verschlüsselung, Weitergabe an Dritte und Kontolöschung. Verwenden Sie ein starkes Gerätepasswort und geben Sie niemals PINs, Online-Banking-Passwörter oder vollständige Zugangsdaten ein, sofern dies nicht ausdrücklich erforderlich und vertrauenswürdig ist.


